- Un Estado que sigue implicado, como accionista, concedente o mediante contrato.
- Infraestructura propia o controlada: el activo que une el proyecto con su mercado marca su calendario.
- Riesgos valorados antes de firmar: garantías, seguro de riesgo político y compromisos escalonados.
- Cuando falta uno de estos tres pilares, el proyecto lo paga.
Seis proyectos, una matriz
| Proyecto | País | Factor decisivo | Situación |
|---|---|---|---|
| Tanger Med | Marruecos | Estado implicado; puerto y zonas concebidos juntos, entregados por fases | En funcionamiento, 11,1 millones de TEU |
| M-PESA | Kenia | Regulador facilitador; red de agentes como infraestructura | En funcionamiento, 182.700 millones de chelines de ingresos |
| Lake Turkana | Kenia | Red pública entregada tarde; garantía y energía considerada | En funcionamiento, 310 MW |
| Simandou | Guinea | Estado decidido; ferrocarril y puerto compartidos | En puesta en marcha, objetivo de 120 Mt/año |
| Mozambique LNG | Mozambique | Riesgo de seguridad; el capital sustituyó al crédito a la exportación | En construcción, primer GNL previsto en 2029 |
| Glo-Djigbé | Benín | Alianza con el Estado; capital de financiación del desarrollo | En funcionamiento, 1.640 ha |
Condición 1: un Estado que sigue implicado
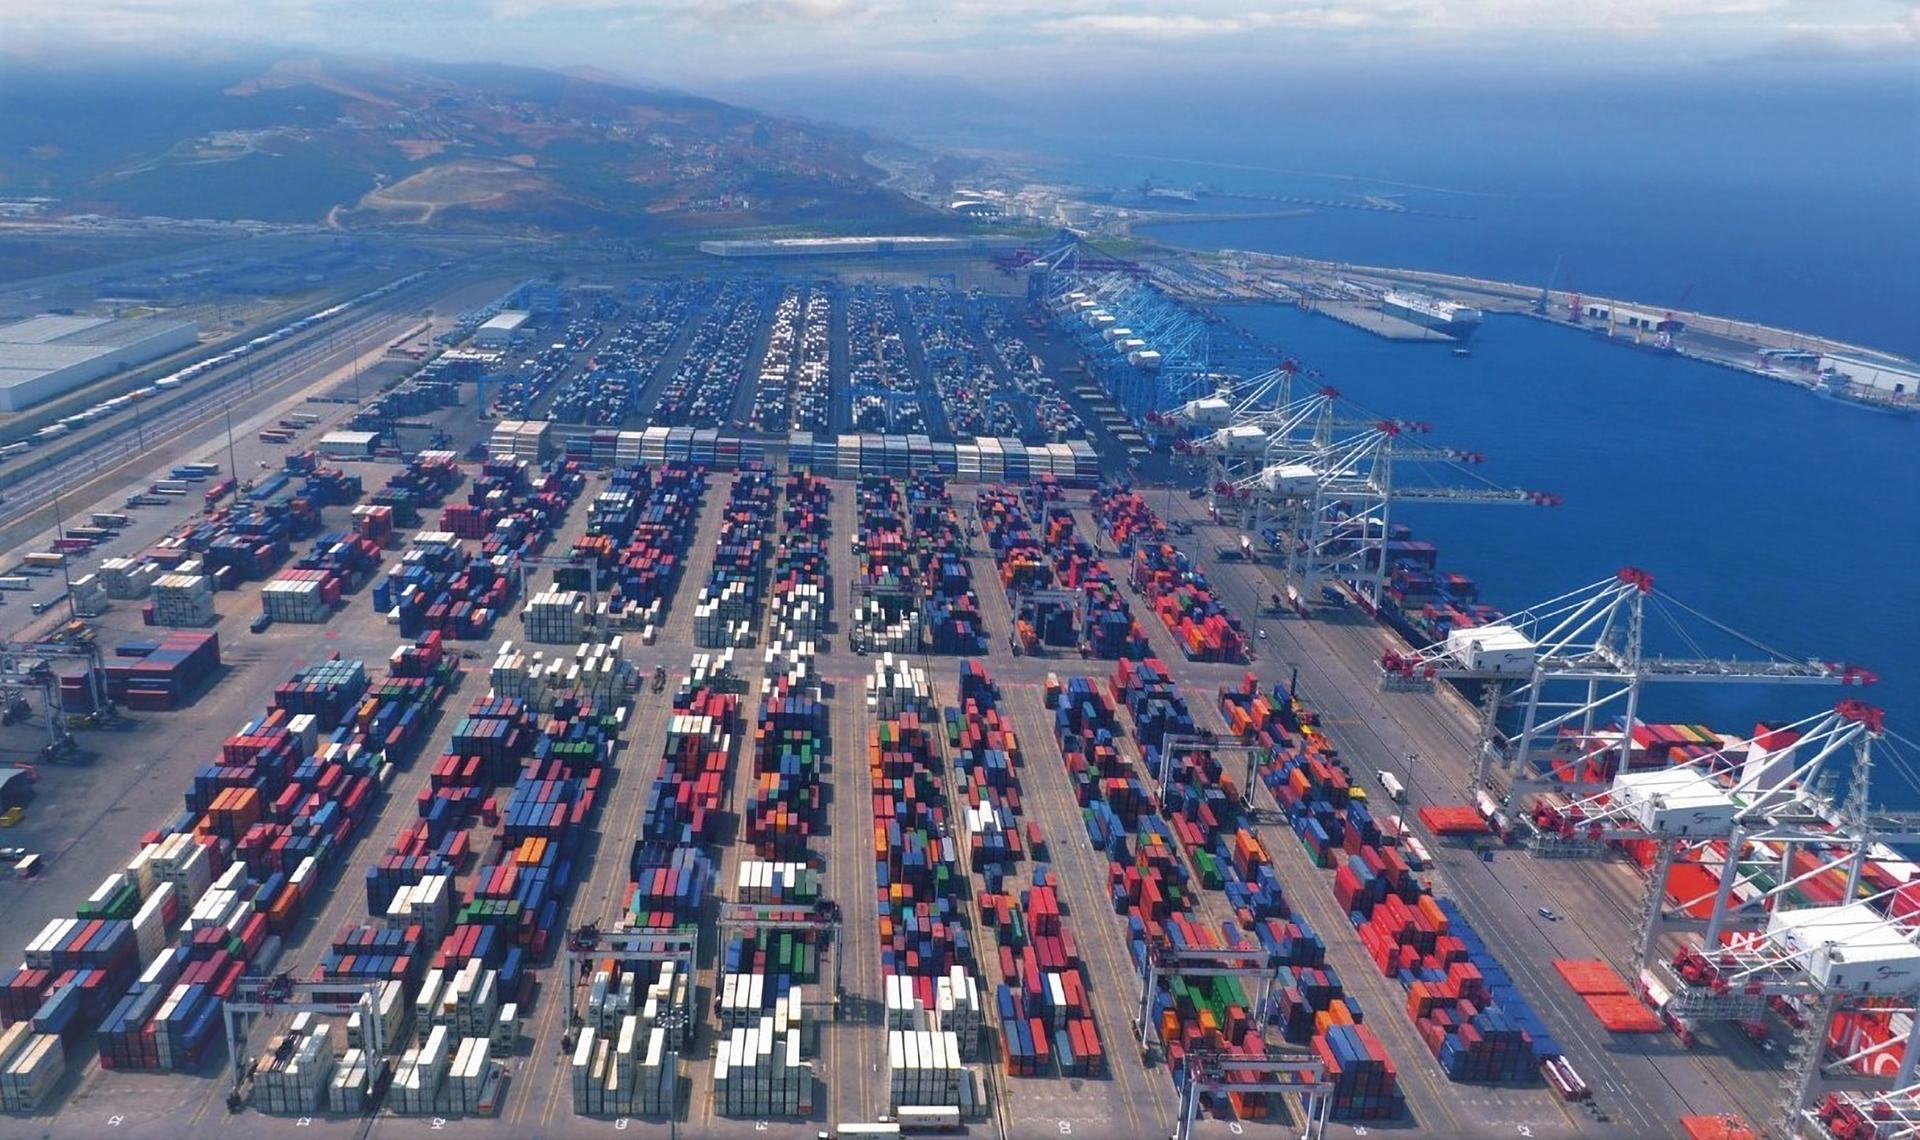
En Tanger Med, una autoridad portuaria pública adjudica las terminales a operadores mundiales, entre ellos APM Terminals para la TC4, y conecta el puerto con zonas industriales que acogen a fabricantes como Renault y Stellantis. Resultado: 11,1 millones de TEU manipulados en 2025, un crecimiento del 131 % desde 2019, el más rápido entre los 30 primeros puertos del mundo, y 161 Mt de mercancías.
En Simandou, Guinea impuso sus condiciones de codesarrollo y se convirtió en coaccionista. En Benín, el Estado impulsa la política industrial de Glo-Djigbé con un operador privado. En los tres casos, el Estado sigue implicado mucho más allá del anuncio.
Condición 2: controlar la infraestructura que une el proyecto con su mercado
Lake Turkana Wind Power es la demostración inversa. La central de 310 MW y 365 aerogeneradores, financiada por 623 millones de euros, estaba lista en 2017. Pero la línea pública de 428 km, confiada a la empresa estatal Ketraco, no se terminó hasta septiembre de 2019, con unos 381 días de retraso por conflictos de tierras. La cláusula de energía considerada obligó al Estado a pagar una electricidad que no podía recibir: el Auditor General estimó las reclamaciones en unos 18.000 millones de chelines kenianos.
A la inversa, M-PESA hizo de la distribución su infraestructura: una red densa de agentes y comercios, sobre la que se añadieron pagos, ahorro y crédito. Alrededor de 41 millones de clientes activos en Kenia y 182.700 millones de chelines kenianos de ingresos en el ejercicio cerrado en marzo de 2026, un 13,4 % más. Sin embargo, el modelo se exporta mal: en Etiopía, Safaricom ha invertido más de 1.200 millones de dólares y la filial sigue en pérdidas.
El riesgo de interfaz, de la red eléctrica a las carreteras y el suelo, suele quedar fuera del control del promotor. Debe valorarse, garantizarse o integrarse en el perímetro del proyecto.
Condición 3: valorar los riesgos antes de firmar
Mozambique LNG, una planta de 13 Mt al año dirigida por TotalEnergies, estuvo congelada de abril de 2021 a noviembre de 2025 tras el ataque de Palma. Las agencias de crédito a la exportación británica y neerlandesa se retiraron y los socios sustituyeron alrededor del 10 % de la financiación externa por capital. El presupuesto de reanudación alcanza 20.500 millones de dólares, frente a unos 20.000 millones inicialmente, y el primer GNL se espera en 2029.
La lección vale para todo inversor: la seguridad es una partida del capex y de la financiación, no una nota a pie de página. En zonas frágiles, el seguro de riesgo político y los compromisos escalonados convierten riesgos desconocidos en costes aceptables para los prestamistas.
La lista de verificación del inversor
- ¿Cuál es el compromiso concreto del Estado: participación, concesión, contrato, garantía?
- ¿Quién construye y controla la infraestructura de conexión, y con qué calendario?
- ¿Qué riesgos de interfaz (red, suelo, carreteras) no están cubiertos?
- ¿Qué garantías o seguros pueden movilizarse?
- ¿Está firmada la financiación o solo prometida?
- Evaluar un proyecto por su capacidad de ejecución tanto como por su potencial.
- Exigir una revisión del riesgo de interfaz en toda due diligence de energía o infraestructuras.
- Contabilizar la financiación solo una vez firmada la term sheet.
- Autoridad Portuaria de Tanger Med, informe de actividad 2025 (2 de febrero de 2026); El Estrecho Digital citando a Alphaliner (marzo de 2026)
- Resultados del ejercicio 2026 de Safaricom (7 de mayo de 2026)
- IJGlobal; Business Daily Africa; The Star; Kenyans.co.ke citando al Auditor General
- Hydrocarbon Processing (enero de 2026); JPT (octubre de 2025); World Oil citando a Bloomberg
- Fuentes de los casos Simandou y Glo-Djigbé
- AfriCand Africa Outlook 2027, parte VI
Las cifras citadas proceden de fuentes oficiales e institucionales publicadas en 2025 y 2026, recopiladas en el AfriCand Africa Outlook 2027.