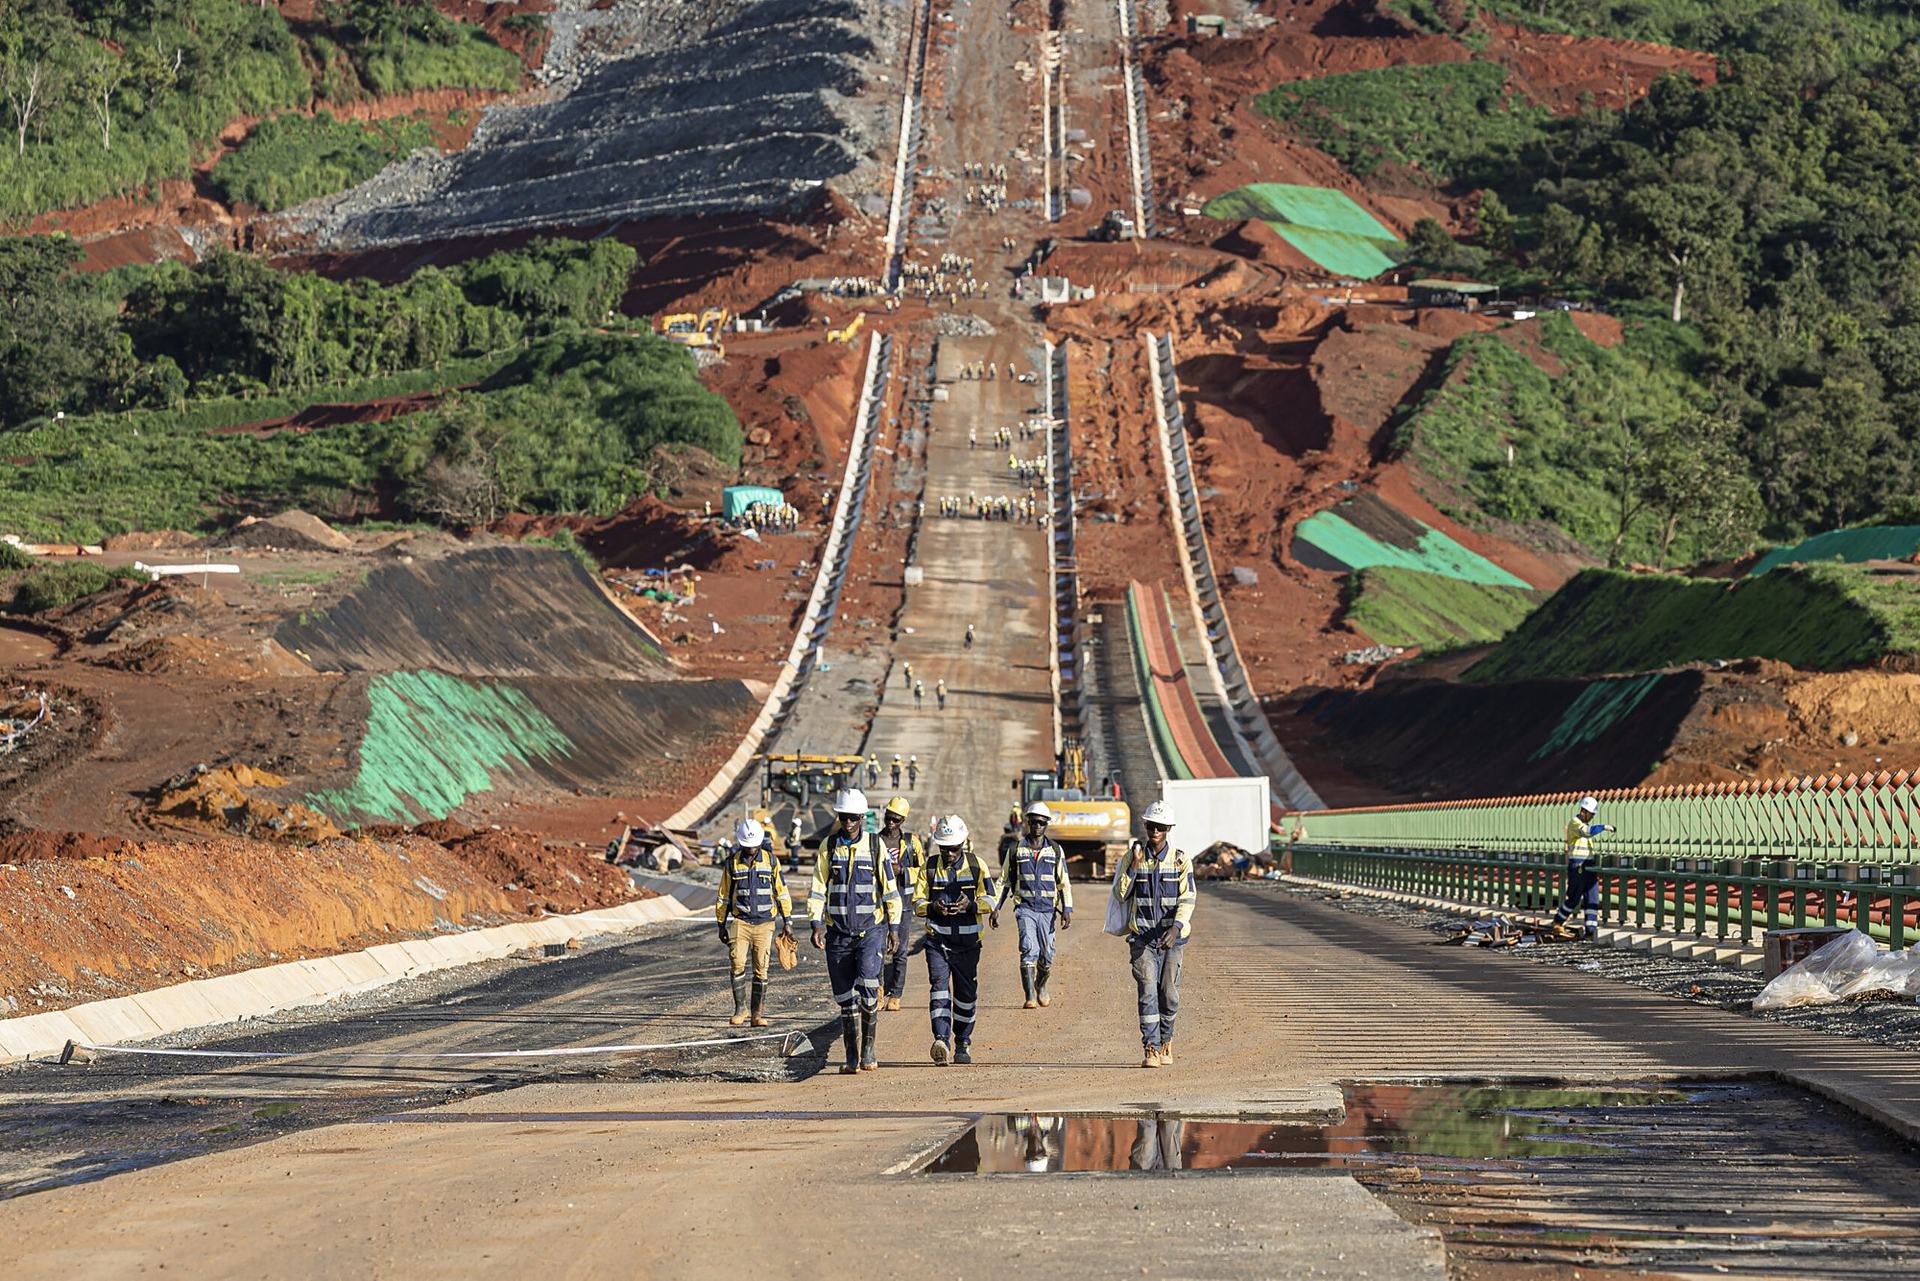
- Le plus grand gisement inexploité de minerai de fer à haute teneur au monde est entré en production le 11 novembre 2025.
- Le déblocage est venu du partage du rail et du port entre consortiums rivaux, avec l'État guinéen comme coactionnaire.
- Le rail et le port représentent plus des deux tiers du coût total.
- Pour un ticket de 20 à 200 M$, l'opportunité est dans les services du corridor : logistique, énergie, logement, approvisionnement, maintenance.
Un gisement hors normes, bloqué pendant des décennies
Simandou est le plus grand gisement inexploité de minerai de fer à haute teneur au monde. Il est divisé en quatre blocs détenus par des consortiums rivaux. Pendant des décennies, les litiges sur les permis, le financement et la propriété des infrastructures ont empêché tout démarrage.
| Date | Jalon |
|---|---|
| 1997 | Gisement découvert par Rio Tinto |
| 2010 | Chinalco entre dans les blocs sud avec 1,35 Md$ |
| 2019 | Le consortium WCS obtient les blocs nord |
| Octobre 2025 | Premier minerai chargé sur le rail |
| 11 novembre 2025 | Démarrage officiel de la production |
La stratégie qui a tout débloqué
La clé a été de cesser de penser projet par projet. Les consortiums rivaux partagent un même système ferroviaire et portuaire : SimFer, détenu à 53 % par Rio Tinto et à 47 % par Chinalco, et Winning Consortium Simandou, avec l'État guinéen comme coactionnaire. Le rail et le port représentent plus des deux tiers du coût, d'où l'importance de les mutualiser.
L'État a joué un rôle actif : la Guinée a imposé ses conditions de codéveloppement pendant la construction, en refusant notamment, selon la presse, une livraison de locomotives chinoises.
Les mégaprojets avancent quand les infrastructures sont partagées et que les intérêts politiques convergent. Un État hôte en position de force s'en sert.
Les résultats
La production a démarré le 11 novembre 2025 et le premier minerai est parti vers la Chine. SimFer prévoit une montée en cadence sur 30 mois, en exportant par le port de WCS jusqu'à l'achèvement de son propre port. À pleine cadence, la capacité nominale atteint 120 Mt par an.
La Guinée dans l'Indice AfriCand
| Indicateur | Valeur |
|---|---|
| Rang dans l'Indice AfriCand 2027 | 14e sur 52, score 59,1, marché cœur |
| PIB 2026 (FMI) | 45 Md$ |
| Croissance moyenne prévue 2026-2028 | 8,3 % par an, la plus forte des marchés de rang 1 |
| Dette publique 2026 | 35 % du PIB |
| Note souveraine | S&P B+ |
Son rang est le plus sensible aux pondérations parmi les marchés cœurs : il faut le lire avec prudence, mais la dynamique de croissance est réelle.
Où sont les opportunités pour les investisseurs de taille moyenne
- Logistique et transport le long de la ligne et autour des ports.
- Production et distribution d'énergie pour les sites et les communautés.
- Logement et services aux travailleurs.
- Approvisionnement alimentaire et transformation locale.
- Maintenance industrielle et services techniques.
- Ne pas chercher à investir dans la mine, mais dans les besoins qu'elle crée.
- Analyser le calendrier de montée en cadence pour dimensionner les services.
- Intégrer la sensibilité du risque pays dans la structure de financement.
- Caixin Global (novembre 2025)
- SteelOrbis (septembre et octobre 2025)
- World Energy citant Reuters (octobre 2025)
- FMI, Perspectives de l'économie mondiale, octobre 2026
- AfriCand Africa Outlook 2027, partie VI et profils pays
Les chiffres cités proviennent de sources officielles et institutionnelles publiées en 2025 et 2026, compilées dans l'AfriCand Africa Outlook 2027.